Domain mccb.de kaufen?
Wir ziehen mit dem Projekt
mccb.de um.
Sind Sie am Kauf der Domain
mccb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mccb.de kaufen?
Was ist der Unterschied zwischen einem Leitungsschutzschalter und einem Fehlerstromschutzschalter?
Ein Leitungsschutzschalter schützt vor Überlastung und Kurzschlüssen in elektrischen Leitungen, indem er den Stromkreis unterbricht. Ein Fehlerstromschutzschalter hingegen erkennt Fehlerströme, die durch einen Isolationsfehler oder einen Stromunfall entstehen, und schaltet den Stromkreis sofort ab, um einen elektrischen Schlag zu verhindern. Der Fehlerstromschutzschalter bietet also einen zusätzlichen Schutz vor Personenschäden. **
Was ist der Unterschied zwischen einem Leitungsschutzschalter und einem Fehlerstromschutzschalter?
Ein Leitungsschutzschalter ist ein elektrischer Schutzschalter, der vor Überlastung und Kurzschlüssen in einer elektrischen Leitung schützt. Er unterbricht den Stromkreis, wenn ein zu hoher Stromfluss erkannt wird. Ein Fehlerstromschutzschalter (auch RCD genannt) schützt hingegen vor elektrischen Schlägen. Er erkennt, wenn ein Teil des Stroms durch einen Fehlerstrom abfließt, zum Beispiel durch einen Körperkontakt, und unterbricht den Stromkreis sofort, um Verletzungen zu verhindern. Beide Schutzschalter erfüllen unterschiedliche Sicherheitsfunktionen und werden in elektrischen Installationen eingesetzt, um Personen und Geräte vor Gefahren zu schützen. **


Ähnliche Suchbegriffe für Altersvorsorge
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
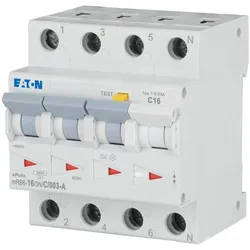
Eaton, Schutzschalter, FehlerstromschutzschalterDer Fehlerstromschutzschalter von Eaton, Modell MRB6-16/3N/C/003-A, ist ein zuverlässiges Gerät, das sowohl als Leitungsschutzschalter als auch als Fehlstromschutzschalter fungiert. Mit einer Nennstromstärke von 16 A und einem Auslösefehlerstrom von 30 mA bietet dieser Schalter effektiven Schutz gegen elektrische Fehlerströme, die zu gefährlichen Situationen führen können. Der Schalter ist für die Montage auf einer DIN-Schiene konzipiert und eignet sich für den Einsatz in Wohn- und Zweckbauten. Die Auslöse-Charakteristik C sorgt für eine träge Reaktion, was bedeutet, dass der Schalter bei kurzzeitigen Überströmen nicht auslöst, sondern erst bei anhaltenden Überlastungen. Mit einer Schutzart von IP20 ist der Schalter für den Einsatz in trockenen Innenräumen geeignet. Die Konformität mit den Normen IEC/EN 61009 gewährleistet, dass der Schalter höchsten Sicherheitsstandards entspricht. - Kombinierter FI- und Leitungsschutzschalter für umfassenden Schutz - Montage auf DIN-Schiene für einfache Installation - Träge Auslöse-Charakteristik C für zuverlässigen Betrieb - Geeignet für Wohn- und Zweckbauten - Konformität mit IEC/EN 61009 für hohe Sicherheitsstandards.159,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
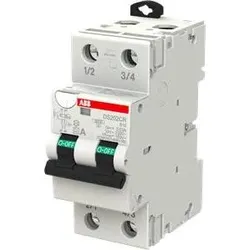
ABB, Schutzschalter, FehlerstromschutzschalterFILS-Schalter RCBOs bieten Personen- und Sachschutz sowie einen Schutz vor elektrisch gezündeten Bränden gemäss DIN VDE 0100-410 und DIN VDE 0100-530. Sie gewährleisten den Schutz von Einphasenstromkreisen gegen Überlast und Kurzschlussströme, Schutz bei sinusförmigen Wechselströmen und pulsierenden Strömen mit glattem Gleichfehlerstrom-Anteil von bis zu mA gegen Erde. Zudem bieten sie Fehlerschutz bei indirektem Berühren, zusätzlichen Schutz mit I?n 30 mA und Brandschutz mit I?n 300 mA. Sie erfüllen die Produktnormen IEC EN 61009-1 VDE 0664-20 und IEC EN 61009-2-1 VDE 0664-21. Einsatzgebiete sind Haushalts-, Gewerbe- und Industrieanwendungen. Das umfangreiche Zubehörsortiment bietet alles, was Sie für Ihre Installationsaufgaben benötigen. Zahlreiche Zulassungen machen den DS202CR fit für den weltweiten Einsatz. Er ist für 50 Hz Netze mit Phasen 230 AC ohne N-Leiter oder mobile Verteiler über Schukostecker 1PN geeignet, wie zum Beispiel für Caravan-Anwendungen. Das Bemessungsschaltvermögen nach IEC EN 61009 beträgt Icn 6 kA. Der RCBO DS202CR Typ ist 2-polig geschützt LS und 2-polig schaltend. DS202CR B16 A30.117,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Leitungsschutzschalter und Fehlerstromschutzschalter als Öffner oder als Schließer anzusehen?
Leitungsschutzschalter sind als Schließer anzusehen, da sie den Stromkreis bei Überlastung oder Kurzschluss unterbrechen. Fehlerstromschutzschalter hingegen sind als Öffner anzusehen, da sie den Stromkreis bei einem Fehlerstrom öffnen, um Personen vor elektrischen Schlägen zu schützen. **
-
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
-
Was ist Entgeltumwandlung Altersvorsorge?
Die Entgeltumwandlung Altersvorsorge ist ein Modell der betrieblichen Altersvorsorge, bei dem ein Teil des Bruttogehalts eines Arbeitnehmers in eine betriebliche Altersvorsorge umgewandelt wird. Dieser umgewandelte Betrag wird dann direkt in eine Altersvorsorge wie eine Direktversicherung, Pensionskasse oder Pensionsfonds investiert. Durch die Entgeltumwandlung können Arbeitnehmer steuerliche Vorteile nutzen, da die umgewandelten Beträge nicht der Einkommenssteuer unterliegen. Arbeitgeber können die Entgeltumwandlung auch als zusätzlichen Anreiz für ihre Mitarbeiter anbieten, um diese bei der Altersvorsorge zu unterstützen. Insgesamt ist die Entgeltumwandlung Altersvorsorge eine attraktive Möglichkeit, um für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
Welche Altersvorsorge ist steuerfrei?
"Die steuerfreie Altersvorsorge bezieht sich in erster Linie auf die staatlich geförderte Form der Altersvorsorge, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge. Diese Vorsorgeformen bieten steuerliche Vorteile, da die eingezahlten Beiträge steuerlich absetzbar sind und die Auszahlungen im Rentenalter nur teilweise versteuert werden müssen. Private Altersvorsorgeprodukte, wie beispielsweise eine private Rentenversicherung, sind hingegen nicht steuerfrei, da hier die Erträge in der Regel voll versteuert werden müssen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Möglichkeiten der steuerfreien Altersvorsorge zu informieren und entsprechende Vorsorge zu treffen." **
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einem Leitungsschutzschalter und einem Fehlerstromschutzschalter?
Ein Leitungsschutzschalter schützt vor Überlastung und Kurzschlüssen in elektrischen Leitungen, indem er den Stromkreis unterbricht. Ein Fehlerstromschutzschalter hingegen erkennt Fehlerströme, die durch einen Isolationsfehler oder einen Stromunfall entstehen, und schaltet den Stromkreis sofort ab, um einen elektrischen Schlag zu verhindern. Der Fehlerstromschutzschalter bietet also einen zusätzlichen Schutz vor Personenschäden. **
-
Was ist der Unterschied zwischen einem Leitungsschutzschalter und einem Fehlerstromschutzschalter?
Ein Leitungsschutzschalter ist ein elektrischer Schutzschalter, der vor Überlastung und Kurzschlüssen in einer elektrischen Leitung schützt. Er unterbricht den Stromkreis, wenn ein zu hoher Stromfluss erkannt wird. Ein Fehlerstromschutzschalter (auch RCD genannt) schützt hingegen vor elektrischen Schlägen. Er erkennt, wenn ein Teil des Stroms durch einen Fehlerstrom abfließt, zum Beispiel durch einen Körperkontakt, und unterbricht den Stromkreis sofort, um Verletzungen zu verhindern. Beide Schutzschalter erfüllen unterschiedliche Sicherheitsfunktionen und werden in elektrischen Installationen eingesetzt, um Personen und Geräte vor Gefahren zu schützen. **
-
Sind Leitungsschutzschalter und Fehlerstromschutzschalter als Öffner oder als Schließer anzusehen?
Leitungsschutzschalter sind als Schließer anzusehen, da sie den Stromkreis bei Überlastung oder Kurzschluss unterbrechen. Fehlerstromschutzschalter hingegen sind als Öffner anzusehen, da sie den Stromkreis bei einem Fehlerstrom öffnen, um Personen vor elektrischen Schlägen zu schützen. **
-
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Altersvorsorge
-
Eaton, Schutzschalter, FehlerstromschutzschalterDer Fehlerstromschutzschalter von Eaton, Modell MRB6-16/3N/C/003-A, ist ein zuverlässiges Gerät, das sowohl als Leitungsschutzschalter als auch als Fehlstromschutzschalter fungiert. Mit einer Nennstromstärke von 16 A und einem Auslösefehlerstrom von 30 mA bietet dieser Schalter effektiven Schutz gegen elektrische Fehlerströme, die zu gefährlichen Situationen führen können. Der Schalter ist für die Montage auf einer DIN-Schiene konzipiert und eignet sich für den Einsatz in Wohn- und Zweckbauten. Die Auslöse-Charakteristik C sorgt für eine träge Reaktion, was bedeutet, dass der Schalter bei kurzzeitigen Überströmen nicht auslöst, sondern erst bei anhaltenden Überlastungen. Mit einer Schutzart von IP20 ist der Schalter für den Einsatz in trockenen Innenräumen geeignet. Die Konformität mit den Normen IEC/EN 61009 gewährleistet, dass der Schalter höchsten Sicherheitsstandards entspricht. - Kombinierter FI- und Leitungsschutzschalter für umfassenden Schutz - Montage auf DIN-Schiene für einfache Installation - Träge Auslöse-Charakteristik C für zuverlässigen Betrieb - Geeignet für Wohn- und Zweckbauten - Konformität mit IEC/EN 61009 für hohe Sicherheitsstandards.159,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB, Schutzschalter, FehlerstromschutzschalterFILS-Schalter RCBOs bieten Personen- und Sachschutz sowie einen Schutz vor elektrisch gezündeten Bränden gemäss DIN VDE 0100-410 und DIN VDE 0100-530. Sie gewährleisten den Schutz von Einphasenstromkreisen gegen Überlast und Kurzschlussströme, Schutz bei sinusförmigen Wechselströmen und pulsierenden Strömen mit glattem Gleichfehlerstrom-Anteil von bis zu mA gegen Erde. Zudem bieten sie Fehlerschutz bei indirektem Berühren, zusätzlichen Schutz mit I?n 30 mA und Brandschutz mit I?n 300 mA. Sie erfüllen die Produktnormen IEC EN 61009-1 VDE 0664-20 und IEC EN 61009-2-1 VDE 0664-21. Einsatzgebiete sind Haushalts-, Gewerbe- und Industrieanwendungen. Das umfangreiche Zubehörsortiment bietet alles, was Sie für Ihre Installationsaufgaben benötigen. Zahlreiche Zulassungen machen den DS202CR fit für den weltweiten Einsatz. Er ist für 50 Hz Netze mit Phasen 230 AC ohne N-Leiter oder mobile Verteiler über Schukostecker 1PN geeignet, wie zum Beispiel für Caravan-Anwendungen. Das Bemessungsschaltvermögen nach IEC EN 61009 beträgt Icn 6 kA. Der RCBO DS202CR Typ ist 2-polig geschützt LS und 2-polig schaltend. DS202CR B16 A30.117,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
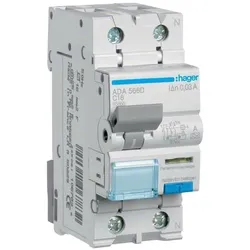
Hager, Schutzschalter, FehlerstromschutzschalterHager FI/LS-Schalter ADA566D Hersteller: Hager Bezeichnung: FI/LS-Schalter 1P+N 10kA C-16A 30mA Typ: ADA566D Polzahl (gesamt): 2 Anzahl der abgesicherten Pole: 1 Bemessungsspannung: 240 V Bemessungsisolationsspannung Ui: 500 V Bemessungsstossspannungsfestigkeit Uimp: 4 kV Bemessungsstrom: 16 A Bemessungsfehlerstrom: 0,03 A Fehlerstrom-Typ: A Energiebegrenzungsklasse: 3 Verlustleistung: 5,2 W Bemessungsabschaltvermögen nach IEC 60947-2: 10 kA Bemessungsschaltvermögen Icn nach EN 61009-1: 10 kA Abschaltcharakteristik: unverzögert Stossstromfestigkeit: 0,25 kA Spannungsart: AC Frequenz: 50 Hz Auslösecharakteristik: C Mitschaltender Neutralleiter: ja Mit Verriegelungsvorrichtung: ja Überspannungskategorie: 3 Verschmutzungsgrad: 2 Umgebungstemperatur während des Betriebs: -25..40 °C Breite in Teilungseinheiten: 2 Einbautiefe: 68 mm Unterputzmontage: ja Fehlauslöseschutz: nein Schutzart (IP): IP2X Anschliessbarer Leiterquerschnitt eindrähtig: 1..25 mm2 Anschliessbarer Leiterquerschnitt mehrdrähtig: 1..16 mm2 Hager FI/LS-Schalter ADA566D: weitere Details Fehlerstrom-Leitungsschutzschalter 1P+N 10kA C-16A 30mA Typ A. Fehlerstrom-Leitungsschutzschalter nach DIN EN61009-1 (VDE 0664-20) und DIN EN 61009-2-1 (VDE 0664-21) mit Bi-Connect-Klemmen unten, blauer Test-Taste sowie Fehlerstromanzeige. Einfache Entnahme aus dem Phasenschienenverbund. Geeignet zum nachträglichen Anbau von Zusatzeinrichtungen. Beschriftungsmöglichkeit direkt am Gerät. EAN: 3250611067832.64,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
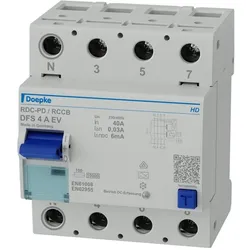
Doepke, Schutzschalter, FehlerstromschutzschalterDer Doepke Fehlerstromschutzschalter ist ein hochentwickeltes Sicherheitsgerät, das dazu dient, die Stromversorgung bei gefährlich hohen Fehlerströmen sofort abzuschalten. Dies schützt nicht nur Personen und Tiere, sondern auch elektrische Anlagen vor potenziellen Schäden. Die DFS 4-Serie umfasst sowohl zwei- als auch vierpolige Ausführungen, die für ein- oder dreiphasige Netze geeignet sind. Mit einer kompakten Bauweise, die nur vier Teilungseinheiten in Anspruch nimmt, ist dieser Schalter ideal für den Einsatz in verschiedenen elektrischen Installationen. Die Geräte sind in unterschiedlichen Fehlerstromtypen und Ausführungen erhältlich, wobei die Bemessungsströme bis zu 125 A reichen. Ein besonderes Merkmal ist die Fähigkeit, glatte Gleichfehlerströme ab einer Auslöseschwelle von 6 mA zu erkennen, was eine zusätzliche Sicherheit für angeschlossene Geräte bietet. Die robuste Konstruktion und die speziellen Materialien gewährleisten eine hohe Beständigkeit gegen Korrosion und Umwelteinflüsse, was die Langlebigkeit des Produkts erhöht. - Zwei- oder vierpolige Ausführungen für flexible Anwendungen - Erkennung glatter Gleichfehlerströme ab 6 mA zur zusätzlichen Sicherheit - Robuste HD-Ausführung schützt vor Korrosion und Feuchtigkeit - Einfache Fehlersuche durch die Ausgelöststellung des Multifunktionsschaltknopfes - Kostenlose Etikettensoftware zur einfachen Beschriftung.406,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
-
Was ist Entgeltumwandlung Altersvorsorge?
Die Entgeltumwandlung Altersvorsorge ist ein Modell der betrieblichen Altersvorsorge, bei dem ein Teil des Bruttogehalts eines Arbeitnehmers in eine betriebliche Altersvorsorge umgewandelt wird. Dieser umgewandelte Betrag wird dann direkt in eine Altersvorsorge wie eine Direktversicherung, Pensionskasse oder Pensionsfonds investiert. Durch die Entgeltumwandlung können Arbeitnehmer steuerliche Vorteile nutzen, da die umgewandelten Beträge nicht der Einkommenssteuer unterliegen. Arbeitgeber können die Entgeltumwandlung auch als zusätzlichen Anreiz für ihre Mitarbeiter anbieten, um diese bei der Altersvorsorge zu unterstützen. Insgesamt ist die Entgeltumwandlung Altersvorsorge eine attraktive Möglichkeit, um für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
-
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
-
Welche Altersvorsorge ist steuerfrei?
"Die steuerfreie Altersvorsorge bezieht sich in erster Linie auf die staatlich geförderte Form der Altersvorsorge, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge. Diese Vorsorgeformen bieten steuerliche Vorteile, da die eingezahlten Beiträge steuerlich absetzbar sind und die Auszahlungen im Rentenalter nur teilweise versteuert werden müssen. Private Altersvorsorgeprodukte, wie beispielsweise eine private Rentenversicherung, sind hingegen nicht steuerfrei, da hier die Erträge in der Regel voll versteuert werden müssen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Möglichkeiten der steuerfreien Altersvorsorge zu informieren und entsprechende Vorsorge zu treffen." **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.