Domain mccb.de kaufen?
Wir ziehen mit dem Projekt
mccb.de um.
Sind Sie am Kauf der Domain
mccb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mccb.de kaufen?
Was ist der Unterschied zwischen einem Leitungsschutzschalter und einem Fehlerstromschutzschalter?
Ein Leitungsschutzschalter schützt vor Überlastung und Kurzschlüssen in elektrischen Leitungen, indem er den Stromkreis unterbricht. Ein Fehlerstromschutzschalter hingegen erkennt Fehlerströme, die durch einen Isolationsfehler oder einen Stromunfall entstehen, und schaltet den Stromkreis sofort ab, um einen elektrischen Schlag zu verhindern. Der Fehlerstromschutzschalter bietet also einen zusätzlichen Schutz vor Personenschäden. **
Was ist der Unterschied zwischen einem Leitungsschutzschalter und einem Fehlerstromschutzschalter?
Ein Leitungsschutzschalter ist ein elektrischer Schutzschalter, der vor Überlastung und Kurzschlüssen in einer elektrischen Leitung schützt. Er unterbricht den Stromkreis, wenn ein zu hoher Stromfluss erkannt wird. Ein Fehlerstromschutzschalter (auch RCD genannt) schützt hingegen vor elektrischen Schlägen. Er erkennt, wenn ein Teil des Stroms durch einen Fehlerstrom abfließt, zum Beispiel durch einen Körperkontakt, und unterbricht den Stromkreis sofort, um Verletzungen zu verhindern. Beide Schutzschalter erfüllen unterschiedliche Sicherheitsfunktionen und werden in elektrischen Installationen eingesetzt, um Personen und Geräte vor Gefahren zu schützen. **

Ähnliche Suchbegriffe für Banken
Top-Angebote
Produkte zum Begriff Banken:
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Man, Sachbücher von Ralf Banken, Johannes BährJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB, Schutzschalter, elektronischer ÜberstromschutzDer elektronische Überstromschutz von ABB, Modell EPD24-A4, ist ein hochentwickelter Leitungsschutzschalter, der speziell für den Einsatz in DC-Anwendungen mit einer Bemessungsspannung von 24 Volt konzipiert wurde. Mit einer Polzahl von vier bietet dieses Gerät selektiven Überstromschutz für angeschlossene Lasten. Es reagiert schneller als herkömmliche Schaltnetzteile auf Kurzschlüsse oder Überlastsituationen, wodurch der betroffene Stromkreis gezielt abgeschaltet wird. Diese Funktion ermöglicht eine effiziente und schnelle Fehlersuche, was die Wartung und den Betrieb erheblich vereinfacht. Der elektronische Überstromschutz ist ein unverzichtbares Element für moderne elektrische Systeme, das sowohl Sicherheit als auch Zuverlässigkeit gewährleistet. - Selektiver Überstromschutz für verbundene Lasten - Schnelle Reaktion auf Kurzschluss und Überlast - Ermöglicht einfache und schnelle Fehlersuche - Geeignet für DC-Anwendungen mit 24 Volt.220,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Leitungsschutzschalter und Fehlerstromschutzschalter als Öffner oder als Schließer anzusehen?
Leitungsschutzschalter sind als Schließer anzusehen, da sie den Stromkreis bei Überlastung oder Kurzschluss unterbrechen. Fehlerstromschutzschalter hingegen sind als Öffner anzusehen, da sie den Stromkreis bei einem Fehlerstrom öffnen, um Personen vor elektrischen Schlägen zu schützen. **
-
Können Banken beglaubigen?
Ja, Banken können beglaubigen. Oft bieten Banken diesen Service an, um die Echtheit von Dokumenten wie z.B. Unterschriften zu bestätigen. Dies kann zum Beispiel bei Verträgen, Vollmachten oder anderen wichtigen Dokumenten erforderlich sein. Es ist ratsam, vorher bei der Bank nachzufragen, ob sie beglaubigen können und welche Unterlagen dafür benötigt werden. In der Regel wird für die Beglaubigung eine Gebühr erhoben. **
-
Welche Banken Echtzeitüberweisung?
Welche Banken bieten Echtzeitüberweisungen an? Echtzeitüberweisungen werden in Deutschland von den meisten Banken angeboten, darunter beispielsweise die Sparkassen, Volksbanken, Commerzbank, Deutsche Bank und Postbank. Auch Online-Banken wie N26, ING und DKB ermöglichen Echtzeitüberweisungen. Es ist jedoch ratsam, vorab bei der eigenen Bank nachzufragen, ob sie diesen Service anbietet, da nicht alle Banken bereits Echtzeitüberweisungen unterstützen. Die Einführung der Echtzeitüberweisungen ist Teil des SEPA-Instant-Überweisungssystems, das es ermöglicht, Geld innerhalb von Sekunden von einem Konto auf ein anderes zu überweisen. **
-
Wovon leben Banken?
Banken leben hauptsächlich von den Zinseinnahmen, die sie aus Kreditvergaben und Anlagen generieren. Sie verdienen auch durch Gebühren und Provisionen aus verschiedenen Finanzdienstleistungen wie Zahlungsverkehr, Wertpapierhandel und Vermögensverwaltung. Ein weiterer wichtiger Einnahmequelle sind die Handelsgewinne aus dem Eigenhandel mit Wertpapieren und Derivaten. **
Welche Banken Wirecard?
Welche Banken haben mit Wirecard zusammengearbeitet oder Geschäftsbeziehungen unterhalten? **
Sind Banken Sachfirmen?
Nein, Banken sind keine Sachfirmen. Sie sind Dienstleistungsunternehmen, die Finanzdienstleistungen wie Kredite, Einlagen und Zahlungsverkehr anbieten. Im Gegensatz zu Sachfirmen, die physische Produkte herstellen oder verkaufen, bieten Banken immaterielle Dienstleistungen an, die auf Geld und Finanztransaktionen basieren. **
Top-Angebote
Produkte zum Begriff Banken:
-
Zwangsversteigerungsrecht für Banken, Fachbücher von Ditmar WeisJeder Kredit, der mit einem Grundpfandrecht abgesichert wird, ist ein potenzieller Anwärter für eine mögliche Zwangsversteigerung oder Zwangsverwaltung. Tritt ein solcher Fall ein, bedeutet das für die Bank ein hohes Verlustrisiko. Dieses Buch hilft Bankmitarbeitern, unnötige Risiken und Fehler von Beginn an zu vermeiden. Denn der Grundstein für viele in der Zwangsversteigerung auftretenden Probleme wird häufig schon unwissentlich bei der Beleihung gelegt, etwa durch Fehler bei der Bewertung vorrangiger Rechte oder wegen Unkenntnis der Folgen einer nachrangigen Beleihung im Rahmen eines Zwangsversteigerungsverfahrens. In diesem Buch wird anhand von praktischen Beispielsfällen der Ablauf eines Zwangsversteigerungsverfahrens dargestellt. Dabei wird auch auf die wichtigsten Probleme und Rechtsfragen eingegangen. Zahlreiche Hinweise und Anregungen helfen dem Gläubiger, mögliche Ausfälle zu vermeiden oder zu verringern.35,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Man, Sachbücher von Ralf Banken, Johannes BährJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einem Leitungsschutzschalter und einem Fehlerstromschutzschalter?
Ein Leitungsschutzschalter schützt vor Überlastung und Kurzschlüssen in elektrischen Leitungen, indem er den Stromkreis unterbricht. Ein Fehlerstromschutzschalter hingegen erkennt Fehlerströme, die durch einen Isolationsfehler oder einen Stromunfall entstehen, und schaltet den Stromkreis sofort ab, um einen elektrischen Schlag zu verhindern. Der Fehlerstromschutzschalter bietet also einen zusätzlichen Schutz vor Personenschäden. **
-
Was ist der Unterschied zwischen einem Leitungsschutzschalter und einem Fehlerstromschutzschalter?
Ein Leitungsschutzschalter ist ein elektrischer Schutzschalter, der vor Überlastung und Kurzschlüssen in einer elektrischen Leitung schützt. Er unterbricht den Stromkreis, wenn ein zu hoher Stromfluss erkannt wird. Ein Fehlerstromschutzschalter (auch RCD genannt) schützt hingegen vor elektrischen Schlägen. Er erkennt, wenn ein Teil des Stroms durch einen Fehlerstrom abfließt, zum Beispiel durch einen Körperkontakt, und unterbricht den Stromkreis sofort, um Verletzungen zu verhindern. Beide Schutzschalter erfüllen unterschiedliche Sicherheitsfunktionen und werden in elektrischen Installationen eingesetzt, um Personen und Geräte vor Gefahren zu schützen. **
-
Sind Leitungsschutzschalter und Fehlerstromschutzschalter als Öffner oder als Schließer anzusehen?
Leitungsschutzschalter sind als Schließer anzusehen, da sie den Stromkreis bei Überlastung oder Kurzschluss unterbrechen. Fehlerstromschutzschalter hingegen sind als Öffner anzusehen, da sie den Stromkreis bei einem Fehlerstrom öffnen, um Personen vor elektrischen Schlägen zu schützen. **
-
Können Banken beglaubigen?
Ja, Banken können beglaubigen. Oft bieten Banken diesen Service an, um die Echtheit von Dokumenten wie z.B. Unterschriften zu bestätigen. Dies kann zum Beispiel bei Verträgen, Vollmachten oder anderen wichtigen Dokumenten erforderlich sein. Es ist ratsam, vorher bei der Bank nachzufragen, ob sie beglaubigen können und welche Unterlagen dafür benötigt werden. In der Regel wird für die Beglaubigung eine Gebühr erhoben. **
Ähnliche Suchbegriffe für Banken
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB, Schutzschalter, elektronischer ÜberstromschutzDer elektronische Überstromschutz von ABB, Modell EPD24-A4, ist ein hochentwickelter Leitungsschutzschalter, der speziell für den Einsatz in DC-Anwendungen mit einer Bemessungsspannung von 24 Volt konzipiert wurde. Mit einer Polzahl von vier bietet dieses Gerät selektiven Überstromschutz für angeschlossene Lasten. Es reagiert schneller als herkömmliche Schaltnetzteile auf Kurzschlüsse oder Überlastsituationen, wodurch der betroffene Stromkreis gezielt abgeschaltet wird. Diese Funktion ermöglicht eine effiziente und schnelle Fehlersuche, was die Wartung und den Betrieb erheblich vereinfacht. Der elektronische Überstromschutz ist ein unverzichtbares Element für moderne elektrische Systeme, das sowohl Sicherheit als auch Zuverlässigkeit gewährleistet. - Selektiver Überstromschutz für verbundene Lasten - Schnelle Reaktion auf Kurzschluss und Überlast - Ermöglicht einfache und schnelle Fehlersuche - Geeignet für DC-Anwendungen mit 24 Volt.220,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
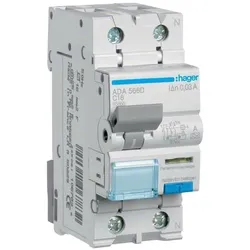
Hager, Schutzschalter, FehlerstromschutzschalterHager FI/LS-Schalter ADA566D Hersteller: Hager Bezeichnung: FI/LS-Schalter 1P+N 10kA C-16A 30mA Typ: ADA566D Polzahl (gesamt): 2 Anzahl der abgesicherten Pole: 1 Bemessungsspannung: 240 V Bemessungsisolationsspannung Ui: 500 V Bemessungsstossspannungsfestigkeit Uimp: 4 kV Bemessungsstrom: 16 A Bemessungsfehlerstrom: 0,03 A Fehlerstrom-Typ: A Energiebegrenzungsklasse: 3 Verlustleistung: 5,2 W Bemessungsabschaltvermögen nach IEC 60947-2: 10 kA Bemessungsschaltvermögen Icn nach EN 61009-1: 10 kA Abschaltcharakteristik: unverzögert Stossstromfestigkeit: 0,25 kA Spannungsart: AC Frequenz: 50 Hz Auslösecharakteristik: C Mitschaltender Neutralleiter: ja Mit Verriegelungsvorrichtung: ja Überspannungskategorie: 3 Verschmutzungsgrad: 2 Umgebungstemperatur während des Betriebs: -25..40 °C Breite in Teilungseinheiten: 2 Einbautiefe: 68 mm Unterputzmontage: ja Fehlauslöseschutz: nein Schutzart (IP): IP2X Anschliessbarer Leiterquerschnitt eindrähtig: 1..25 mm2 Anschliessbarer Leiterquerschnitt mehrdrähtig: 1..16 mm2 Hager FI/LS-Schalter ADA566D: weitere Details Fehlerstrom-Leitungsschutzschalter 1P+N 10kA C-16A 30mA Typ A. Fehlerstrom-Leitungsschutzschalter nach DIN EN61009-1 (VDE 0664-20) und DIN EN 61009-2-1 (VDE 0664-21) mit Bi-Connect-Klemmen unten, blauer Test-Taste sowie Fehlerstromanzeige. Einfache Entnahme aus dem Phasenschienenverbund. Geeignet zum nachträglichen Anbau von Zusatzeinrichtungen. Beschriftungsmöglichkeit direkt am Gerät. EAN: 3250611067832.64,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doepke, Schutzschalter, FehlerstromschutzschalterDer Doepke Fehlerstromschutzschalter ist ein hochentwickeltes Sicherheitsgerät, das dazu dient, die Stromversorgung bei gefährlich hohen Fehlerströmen sofort abzuschalten. Dies schützt nicht nur Personen und Tiere, sondern auch elektrische Anlagen vor potenziellen Schäden. Die DFS 4-Serie umfasst sowohl zwei- als auch vierpolige Ausführungen, die für ein- oder dreiphasige Netze geeignet sind. Mit einer kompakten Bauweise, die nur vier Teilungseinheiten in Anspruch nimmt, ist dieser Schalter ideal für den Einsatz in verschiedenen elektrischen Installationen. Die Geräte sind in unterschiedlichen Fehlerstromtypen und Ausführungen erhältlich, wobei die Bemessungsströme bis zu 125 A reichen. Ein besonderes Merkmal ist die Fähigkeit, glatte Gleichfehlerströme ab einer Auslöseschwelle von 6 mA zu erkennen, was eine zusätzliche Sicherheit für angeschlossene Geräte bietet. Die robuste Konstruktion und die speziellen Materialien gewährleisten eine hohe Beständigkeit gegen Korrosion und Umwelteinflüsse, was die Langlebigkeit des Produkts erhöht. - Zwei- oder vierpolige Ausführungen für flexible Anwendungen - Erkennung glatter Gleichfehlerströme ab 6 mA zur zusätzlichen Sicherheit - Robuste HD-Ausführung schützt vor Korrosion und Feuchtigkeit - Einfache Fehlersuche durch die Ausgelöststellung des Multifunktionsschaltknopfes - Kostenlose Etikettensoftware zur einfachen Beschriftung.406,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Banken Echtzeitüberweisung?
Welche Banken bieten Echtzeitüberweisungen an? Echtzeitüberweisungen werden in Deutschland von den meisten Banken angeboten, darunter beispielsweise die Sparkassen, Volksbanken, Commerzbank, Deutsche Bank und Postbank. Auch Online-Banken wie N26, ING und DKB ermöglichen Echtzeitüberweisungen. Es ist jedoch ratsam, vorab bei der eigenen Bank nachzufragen, ob sie diesen Service anbietet, da nicht alle Banken bereits Echtzeitüberweisungen unterstützen. Die Einführung der Echtzeitüberweisungen ist Teil des SEPA-Instant-Überweisungssystems, das es ermöglicht, Geld innerhalb von Sekunden von einem Konto auf ein anderes zu überweisen. **
-
Wovon leben Banken?
Banken leben hauptsächlich von den Zinseinnahmen, die sie aus Kreditvergaben und Anlagen generieren. Sie verdienen auch durch Gebühren und Provisionen aus verschiedenen Finanzdienstleistungen wie Zahlungsverkehr, Wertpapierhandel und Vermögensverwaltung. Ein weiterer wichtiger Einnahmequelle sind die Handelsgewinne aus dem Eigenhandel mit Wertpapieren und Derivaten. **
-
Welche Banken Wirecard?
Welche Banken haben mit Wirecard zusammengearbeitet oder Geschäftsbeziehungen unterhalten? **
-
Sind Banken Sachfirmen?
Nein, Banken sind keine Sachfirmen. Sie sind Dienstleistungsunternehmen, die Finanzdienstleistungen wie Kredite, Einlagen und Zahlungsverkehr anbieten. Im Gegensatz zu Sachfirmen, die physische Produkte herstellen oder verkaufen, bieten Banken immaterielle Dienstleistungen an, die auf Geld und Finanztransaktionen basieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.